闻泰科技(600745)深度解析 从股吧热议看ODM龙头转型之路
闻泰科技(600745)深度解析:从股吧热议看ODM龙头转型之路
一、股吧热议背后的市场情绪
在东方财富、雪球等投资社区中,闻泰科技(600745)的股吧长期保持着极高的讨论热度。从"闻泰科技怎么样"到"还能持有吗",投资者的提问折射出这家公司正处于市场分歧加剧的关键阶段。有人看好其半导体IDM布局,称其为"被低估的科技龙头";也有人诟病人均持股分散、大股东质押等问题。本文尝试跳出情绪化讨论,从业务基本面出发,系统梳理闻泰科技的投资逻辑与潜在风险。
二、公司概况:从手机ODM到半导体平台
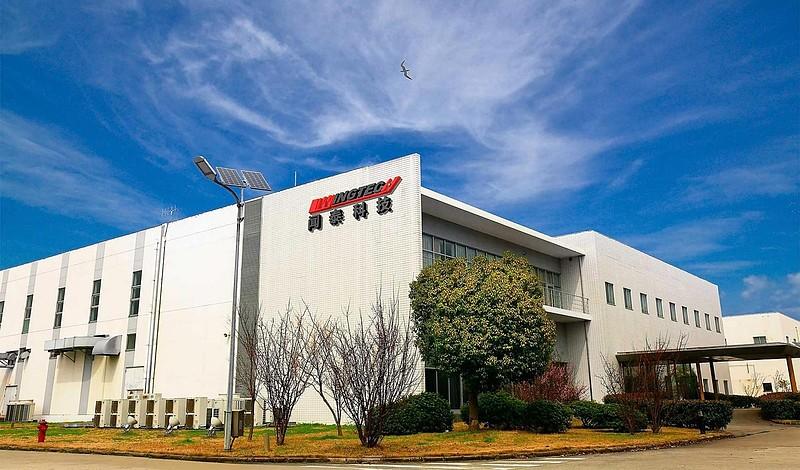
闻泰科技起家于手机方案设计(ODM),是全球最大的智能手机ODM厂商之一,客户覆盖三星、小米、OPPO、荣耀等主流品牌。2019年,公司以268亿元收购安世半导体(Nexperia),完成从"代工制造"向"半导体设计+制造"的战略跃迁。
目前公司业务架构清晰:
- 产品集成业务:手机、平板、笔电、IoT等智能终端的研发与制造;
- 半导体业务:以安世半导体为核心,覆盖二极管、晶体管、MOSFET、逻辑IC及功率半导体;
- 光学模组业务:通过收购欧菲光广州镜头资产切入光学赛道(后有所调整)。
这种"整机+芯片"的双轮驱动模式,在A股科技公司中较为稀缺。
三、核心竞争力分析
1. ODM业务的规模壁垒
闻泰在全球手机ODM市场占有率长期位居前列,规模化采购和生产成本控制能力构筑了护城河。随着手机品牌集中度提升,头部ODM厂商的议价能力和份额优势进一步凸显。
2. 安世半导体的稀缺价值
安世半导体是全球领先的分立器件与功率半导体供应商,拥有超过60年历史,产品通过车规级认证,客户涵盖博世、大陆等Tier1厂商。在新能源汽车渗透率提升、工业自动化需求增长的背景下,车规功率半导体的长期景气度为闻泰提供了第二增长曲线。
3. 全球化产能布局
安世在英国、德国、马来西亚、菲律宾及中国东莞均设有生产基地,"中国+海外"的产能配置在应对地缘政治风险和供应链本地化趋势中具有一定的弹性优势。
四、股吧高频问题回应
问:闻泰科技业绩为什么波动大?
答:公司同时受消费电子周期与半导体周期影响,叠加收购安世产生的财务费用(有息负债较高),导致利润弹性较大。ODM业务毛利率本就偏低,个别大客户订单结构调整会显著影响表观业绩。
问:商誉和负债是否有风险?
答:收购安世形成的商誉规模较大,按规定需逐年进行减值测试。尽管安世经营稳健、减值概率相对可控,但商誉仍是投资者需要持续跟踪的风险点。此外公司有息负债规模较高,利息支出对利润形成一定侵蚀。
问:大股东质押怎么看?
答:股吧中常出现对股东质押比例的讨论。高比例质押在市场下行阶段可能引发平仓风险,投资者应关注公告中质押比例及资金用途的披露。
五、行业趋势与增长逻辑
- 汽车电子化红利:安世半导体约半数收入来自汽车领域,新能源车单车功率半导体价值量显著高于传统燃油车,量价齐升逻辑清晰。
- AI端侧硬件换机潮:AI手机、AI PC的普及有望带动ODM订单升级,公司有望在高端产品线获得更高附加值。
- 功率半导体国产替代:在SiC、GaN等第三代半导体方向,安世已布局相关产品线,长期受益于新能源与工业需求。
六、风险提示
- 客户集中度高:ODM业务对头部客户的依赖仍需关注;
- 财务杠杆偏高:并购带来的债务压力限制了短期利润释放空间;
- 周期波动:半导体行业景气度回落可能压制安世的业绩表现;
- 地缘政治不确定性:海外产能及技术管制政策存在变动风险。
七、理性看待社区情绪
股吧讨论的价值在于揭示市场关切,但也容易放大短期噪音。对于闻泰科技而言,判断其长期价值的关键在于:安世半导体在车规功率器件赛道能否持续扩大份额,以及ODM业务能否借AI换机周期实现盈利改善。公司"整机制造+半导体"的双轮格局若跑通协同,其估值体系有重塑的可能;反之,高负债与商誉压力将长期构成估值的双重枷锁。投资者应结合自身风险偏好,持续跟踪公司季度财报中的毛利率变化、安世订单动能及负债结构优化进展,再做独立决策。
(本文仅作信息分析,不构成投资建议。)
如若转载,请注明出处:http://www.bszgdj.com/product/46.html
更新时间:2026-11-01 01:04:06